


MyInvestor · Banco & Inversión
4,63.34K Reseñas
Detalles de la aplicación
- Versión
- 3.131.0
- Actualizado el
- Licencia
- Free
- Descargas
- 500.000+
- Desarrollador
- MyInvestor Banco S.A
- Categorías
- Finanzas
- Plataforma
- Android
Capturas de pantalla
 Análisis de AppCompare
Si en casa estamos organizando gastos y ahorro, una app financiera puede servir para consultar el dinero sin depender de papeles o de varias pestañas del navegador. MyInvestor encaja sobre todo cuando cada adulto quiere llevar sus propias decisiones de inversión desde el móvil. No la trataría como una libreta compartida para toda la familia: en finanzas, distinguir quién accede a cada cuenta y quién toma cada decisión importa más que tener todo en una sola pantalla.
En mi experiencia, MyInvestor · Banco & Inversión resulta más interesante para quien busca combinar servicios bancarios e inversión en una misma aplicación que para quien solo necesita apuntar compras domésticas. Es una app gratuita de finanzas desarrollada por MyInvestor Banco S.A. Su planteamiento puede simplificar la gestión personal, aunque conviene entrar con expectativas realistas: agrupar tareas financieras no elimina la necesidad de entender cada producto ni convierte las decisiones de inversión en algo automático.
Una app personal dentro de una rutina compartida
Cuando en casa compartimos la planificación, me parece útil distinguir entre conversar sobre metas y abrir una cuenta desde el móvil de otra persona. En esta sección me centro en cómo mantener esa frontera en una rutina cotidiana, para que la comodidad de consultar las finanzas no se confunda con compartir accesos o responsabilidades.
Compartir la planificación, no las credenciales
Imaginemos una situación corriente: dos personas revisan el presupuesto del mes y deciden reservar una parte para objetivos futuros. Pueden hablar de cuánto quieren ahorrar y comparar sus prioridades, pero eso no significa que deban usar una misma sesión o prestarse el teléfono para operar. Yo mantendría el acceso a la aplicación bajo control de la persona titular y trataría las conversaciones sobre dinero como algo separado de las credenciales y las instrucciones de inversión.
Ese límite es especialmente útil en un hogar con un dispositivo que pasa de mano en mano. Una app financiera puede mostrar información privada y permitir acciones que no deberían quedar al alcance de cualquiera que desbloquee el móvil. Por eso, antes de instalarla en un teléfono compartido, pensaría quién controla el dispositivo, cómo se bloquea y si es más sensato que cada adulto use su propio móvil. No presupongo que haya herramientas familiares específicas: la organización segura empieza por los hábitos de acceso.
La app no sustituye una conversación doméstica sobre objetivos. Puede ayudar a que cada persona consulte su propia situación cuando le convenga, pero el reparto de gastos, los compromisos comunes y la responsabilidad sobre una inversión deben acordarse fuera de la pantalla. Para un hogar, esa distinción evita confundir una cuenta individual con un fondo común o asumir que una persona puede actuar por otra.
Qué revisar antes de empezar
La ficha de la aplicación indica que llegó el 16 de octubre de 2024 y que su versión actual es la 3.131.0. En un servicio financiero, yo comprobaría que la app instalada corresponde al desarrollador MyInvestor Banco S.A. y que el dispositivo está actualizado antes de iniciar sesión. También dedicaría un momento a entender qué datos se consultan y qué operación se está realizando, en vez de avanzar deprisa solo porque el proceso se haga desde el teléfono.
La aplicación requiere Android 9 como mínimo. Esto importa si en casa se conserva un móvil antiguo para uso ocasional: que el dispositivo todavía sirva para llamadas o mensajería no significa que pueda ejecutar esta versión. Antes de planificar quién la usará, revisaría la compatibilidad del sistema operativo. Para iOS, no asumiría requisitos concretos basándome en la versión de Android; conviene comprobar la ficha correspondiente al dispositivo que se tenga.
En las tiendas aparece como gratuita y tiene clasificación PEGI 3. Esa edad se refiere a la clasificación del contenido de la aplicación, no a una recomendación para que un menor gestione inversiones ni a una garantía de que los servicios financieros sean apropiados para cualquier edad. La disponibilidad para instalar y la idoneidad para operar con productos financieros son cuestiones distintas.
Coordinar decisiones sin mezclar cuentas
Una forma práctica de usarla en pareja es acordar primero el propósito de cada movimiento y luego dejar que la persona responsable lo revise en su propio acceso. Por ejemplo, si el objetivo del mes es conservar una reserva para gastos próximos, yo no trasladaría dinero a una inversión de horizonte incierto solo porque el saldo parezca disponible. La decisión debe encajar con cuándo se necesitará ese dinero, no únicamente con la comodidad de tener servicios distintos en una misma app.
También separaría las revisiones rutinarias de las decisiones importantes. Consultar una cuenta puede ser un hábito frecuente; modificar una inversión merece más atención y una conversación previa si afecta a un objetivo compartido. Este pequeño procedimiento reduce errores por prisa y evita que una notificación, una pantalla abierta o una sugerencia en la app se conviertan por sí solas en una decisión familiar.
Para quien lleva el control doméstico, resulta útil mantener un registro externo de los compromisos comunes: facturas previstas, cantidades acordadas y fechas en que se revisarán. No porque la aplicación deba duplicarse con otra herramienta, sino porque una cuenta financiera individual no siempre representa la foto completa de un hogar. La coordinación funciona mejor cuando cada persona sabe qué parte del plan le corresponde y qué dinero debe seguir disponible.
Lo que aporta frente a alternativas habituales
Frente a una app dedicada solo al presupuesto, MyInvestor tiene sentido si la necesidad va más allá de clasificar gastos y la persona quiere gestionar también asuntos bancarios y de inversión desde el móvil. En cambio, para repartir compras, registrar recibos o ver de un vistazo cuánto queda para la compra semanal, una herramienta de presupuesto puede ser más clara y menos cargada de decisiones financieras. Elegiría según la tarea principal, no por la idea de que una sola app deba resolverlo todo.
Comparada con operar únicamente desde un navegador, una aplicación móvil ofrece una vía cómoda para consultar asuntos financieros desde el teléfono. La contrapartida es que el móvil también puede ser el dispositivo más compartido, el que se pierde o el que se deja desbloqueado. En mi caso, la comodidad solo pesa a favor cuando el acceso está protegido y tengo tiempo para leer las pantallas con calma. Si la operación requiere estudiar condiciones, prefiero detenerme y revisarlas antes que tratarla como una gestión rápida entre recados.
También hay una diferencia importante respecto a una cuenta bancaria usada solo para el día a día: invertir añade incertidumbre y exige pensar en objetivos, plazos y tolerancia al riesgo. La app puede centralizar el acceso a servicios, pero no convierte una inversión en ahorro garantizado ni hace que todos los productos sean adecuados para todo el mundo. Quien busca una cuenta simple para gastos cotidianos quizá prefiera una solución más directa; quien quiere explorar inversión debe estar dispuesto a informarse.
Confianza, edad y criterio propio
La confianza en una app financiera no debería depender solo de que tenga una valoración alta. MyInvestor muestra una media de 4,6 basada en alrededor de 6.400 valoraciones, además de unas 3.300 reseñas y más de 500.000 instalaciones. Son señales de que muchas personas la han probado, pero no permiten saber si encajará con la forma de organizar el dinero de cada hogar. Yo las tomaría como contexto, no como sustituto de revisar la experiencia y las condiciones por cuenta propia.
En cuanto a menores, mi criterio sería mantener la gestión real en manos del adulto responsable y explicar con sencillez que consultar una app no equivale a tener permiso para operar. La clasificación PEGI 3 no debe confundirse con una recomendación financiera por edades. Si un menor participa en una conversación sobre ahorro, puede aprender a fijar metas sin compartir el acceso ni asumir decisiones que corresponden a un titular adulto.
En un dispositivo familiar, establecería una rutina sencilla: cerrar la sesión cuando corresponda, evitar dejar la pantalla abierta y no guardar claves de forma accesible para otras personas. Son precauciones generales, no funciones que atribuya a la aplicación. Si el móvil no ofrece un nivel de privacidad razonable o varias personas conocen el mismo código de desbloqueo, cambiaría primero ese hábito o usaría un dispositivo personal para las operaciones financieras.
Cuándo la elegiría y cuándo buscaría otra cosa
Yo la consideraría si ya tengo claro que quiero gestionar servicios bancarios e inversión desde el teléfono y valoro tenerlos reunidos en una experiencia de MyInvestor. Es más adecuada para una persona que puede distinguir entre consultar, ahorrar y asumir riesgo que para quien espera que la app decida automáticamente qué hacer con su dinero. También puede encajar con quien revisa sus asuntos financieros con regularidad y está dispuesto a comprobar cada paso antes de confirmar una operación.
La dejaría para otro momento si mi prioridad es únicamente controlar gastos compartidos, si no quiero aprender sobre inversión o si pretendo que varias personas usen una sola cuenta sin límites claros. En esos casos, una hoja de presupuesto doméstico o una app centrada en gastos puede resolver mejor la tarea cotidiana. Y si un teléfono no está actualizado o se comparte sin un bloqueo adecuado, primero resolvería ese problema: la comodidad de consultar desde el móvil no compensa un acceso mal organizado.
Mi conclusión es favorable con una condición: tratarla como una herramienta financiera individual que puede convivir con una planificación familiar, no como una cuenta común improvisada. La puntuación media y el alcance de uso muestran que tiene una presencia considerable, pero la mejor razón para instalarla sería una necesidad concreta de banca e inversión. Para coordinar un hogar, hablar de objetivos, separar responsabilidades y proteger el acceso sigue siendo tan importante como la aplicación elegida.
MyInvestor · Banco & Inversión me parece una opción razonable para adultos que quieren ocuparse de sus finanzas desde el móvil y saben cuándo detenerse a revisar una decisión. Su versión 3.131.0 y su disponibilidad gratuita hacen que resulte accesible para probarla en un dispositivo compatible, pero la utilidad real depende de que cada usuario mantenga límites claros. Si lo que se necesita es solo dividir gastos de casa, elegiría una herramienta más enfocada; si además existe interés genuino en gestionar inversión, esta puede tener un lugar en la rutina, siempre con atención y criterio propio.
Ventajas
- Permite consultar inversiones y operaciones bancarias desde una sola aplicación.
- Incluye autenticación biométrica para acceder de forma más cómoda.
- Ofrece avisos y notificaciones sobre movimientos y actividad de la cuenta.
- Permite operar sin acudir a una oficina bancaria.
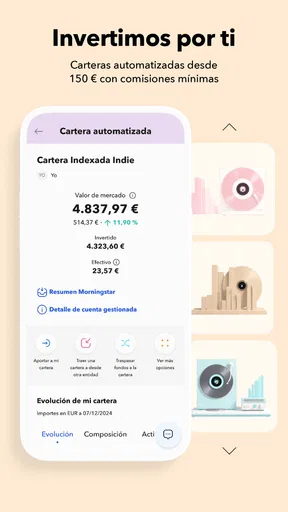
- La app facilita revisar la evolución de la cartera de inversión.
Contras
- Algunas operaciones pueden requerir verificaciones adicionales por seguridad.
- La disponibilidad de productos y funciones puede depender del perfil del usuario.
- Las inversiones conllevan riesgos y pueden perder valor.
- La atención para incidencias complejas quizá requiera contactar con soporte.
- Los trámites de alta pueden pedir documentación y llevar algo de tiempo.
Preguntas frecuentes sobre MyInvestor · Banco & Inversión
¿Qué es MyInvestor · Banco & Inversión y qué se puede hacer con la app?
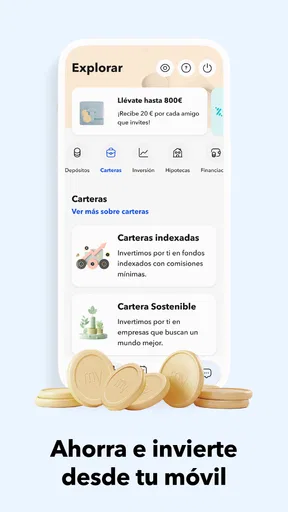
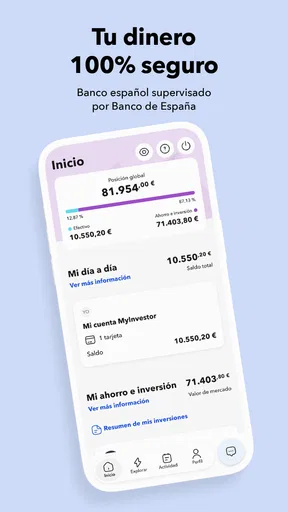
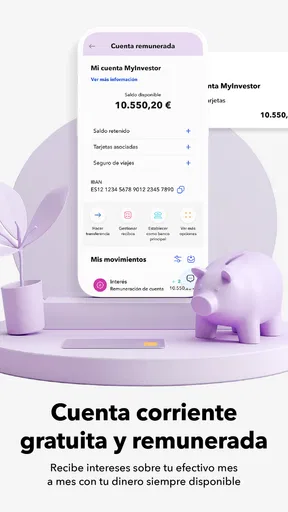
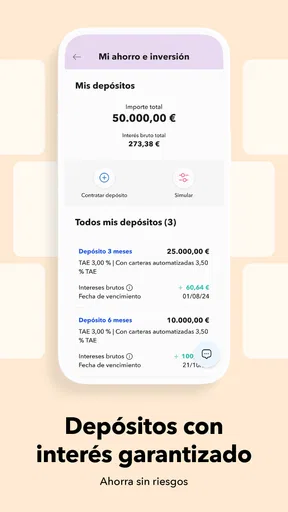
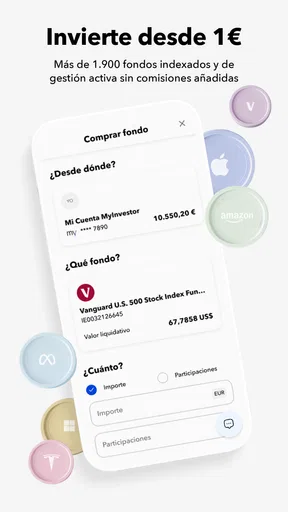
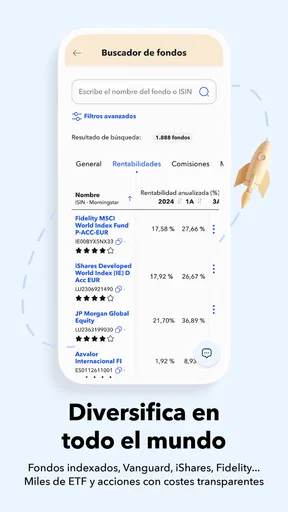
MyInvestor es una plataforma financiera que reúne servicios bancarios y opciones de inversión en una misma aplicación. Según los productos disponibles para cada cliente, permite consultar saldos y movimientos, gestionar cuentas y tarjetas, realizar transferencias y acceder a alternativas como fondos de inversión, carteras automatizadas o planes de pensiones. La oferta y las condiciones pueden cambiar, así que conviene revisar la información vigente en la app antes de contratar.
¿Es necesario ser cliente para usar MyInvestor?
Para utilizar las funciones personales de banca e inversión normalmente hay que abrir una cuenta y completar el proceso de registro y verificación de identidad. La app puede permitir consultar información general antes de hacerse cliente, pero operaciones como ver movimientos, transferir dinero o contratar productos requieren acceso autenticado. Antes de iniciar el alta, comprueba los requisitos, la documentación solicitada y las condiciones aplicables a tu residencia y situación financiera.
¿Cómo se ingresa dinero y se retira de una cuenta o inversión?
La aplicación ofrece herramientas para consultar y gestionar productos, pero los plazos y métodos para ingresar o retirar fondos dependen del producto concreto. Una transferencia bancaria puede tardar más que un movimiento interno, y el reembolso de una inversión puede estar sujeto a horarios de corte, días hábiles y liquidación. Antes de confirmar una operación, revisa los importes, posibles costes, plazos y condiciones de disponibilidad que muestra MyInvestor.
¿MyInvestor cobra comisiones y qué riesgos tienen sus inversiones?
Los costes dependen del servicio y del producto: una cuenta, una cartera gestionada, un fondo o un plan de pensiones pueden tener condiciones diferentes. Además, invertir implica riesgo; el valor de los activos puede subir o bajar y no se garantiza recuperar el capital, salvo las protecciones que correspondan a productos bancarios cubiertos y dentro de sus límites legales. Lee los documentos de información y tarifas, y no inviertas dinero que puedas necesitar a corto plazo.
¿Es segura la app y qué debo hacer si tengo problemas para acceder?
MyInvestor es una app financiera, por lo que es recomendable descargarla únicamente desde Google Play o App Store, mantenerla actualizada y proteger el acceso con las opciones de autenticación disponibles. No compartas contraseñas ni códigos de verificación, incluso si alguien afirma contactar en nombre del banco. Si cambias de teléfono, pierdes acceso o detectas una operación que no reconoces, utiliza los canales oficiales de atención y sigue sus indicaciones para proteger la cuenta.


